
Разоблачение долгов Роберта Кийосаки
Разоблачение того, что автор бестселлера «Богатый папа, бедный папа» Роберт Кийосаки накопил ошеломляющие долги, вызвало бурные обсуждения в Китае, где инвесторы в недвижимость в последние годы понесли болезненные убытки на фоне глубокого спада рынка. 79‑летний японско‑американский автор, вдохновивший поколения инвесторов на использование кредитного плеча для масштабирования вложений, заявил в серии подкаст‑интервью летом, что должен 1,2 миллиарда долларов. Его бывшая жена и долгосрочный деловой партнёр Ким Кийосаки уточнила в интервью модному журналу в конце лета, что эта сумма отражала заимствования, связанные с инвестициями примерно в 1 500 квартир, и что они были распределены между партнёрами, а не являлись личной задолженностью.
В Китае, где «Богатый папа, бедный папа» также имел огромный успех, новость вызвала лавину комментариев в соцсетях — прежде всего от инвесторов в недвижимость, которые сетовали, что пожалели о том, что следовали советам книги. Многие пользователи писали, что купили квартиры после прочтения книги, но стали жертвами спада китайского рынка жилья, приведшего к резкому падению цен и поставившего огромное число инвесторов в ситуацию отрицательного капитала за последние годы. Другие вспоминали, что читали книгу в молодости и благодарили её за то, что она побудила их вкладывать в акции и фонды, — такие посты появлялись на китайской платформе социальных сетей RedNote.
Одновременно в соцсетях звучала циничная реакция на сам масштаб задолженности Кийосаки: некоторые отмечали, что обычному человеку никогда не удалось бы получить кредиты на 1,2 миллиарда долларов, особенно если большая часть заимствований была связана с инвестициями в недвижимость. Хотя громоздкая долговая нагрузка автора вызвала чувство торжества у некоторых и скепсис у других (эксперты журнала, ссылаясь на документы, оценивали личные долги Кийосаки скорее в диапазоне примерно от 30 до 60 миллионов долларов), такие крупные обязательства являются частью преднамеренной стратегии. Автор утверждает, что получает примерно 3 миллиона долларов годового дохода от своих инвестиций.
«Заметен резкий контраст, когда педагог по личным финансам несёт огромные долги. Однако это и есть практическое применение логики, изложенной в его книге», — сказал Ян Юэцзинь, вице‑президент исследовательско‑разработческого института E‑house в Шанхае. «Суть книги указывает на различие между активами и обязательствами и на аргумент заёмных средств для приобретения активов, генерирующих денежный поток». Ян пояснил, что долг Кийосаки по сути представляет собой проектные обязательства, связанные с инвестициями в недвижимость. Такая стратегия часто используется крупными американскими инвесторами: они рефинансируют за счёт роста стоимости активов, чтобы перекредитовываться и наращивать портфель, при этом ограничивая личные риски через компании с ограниченной ответственностью.
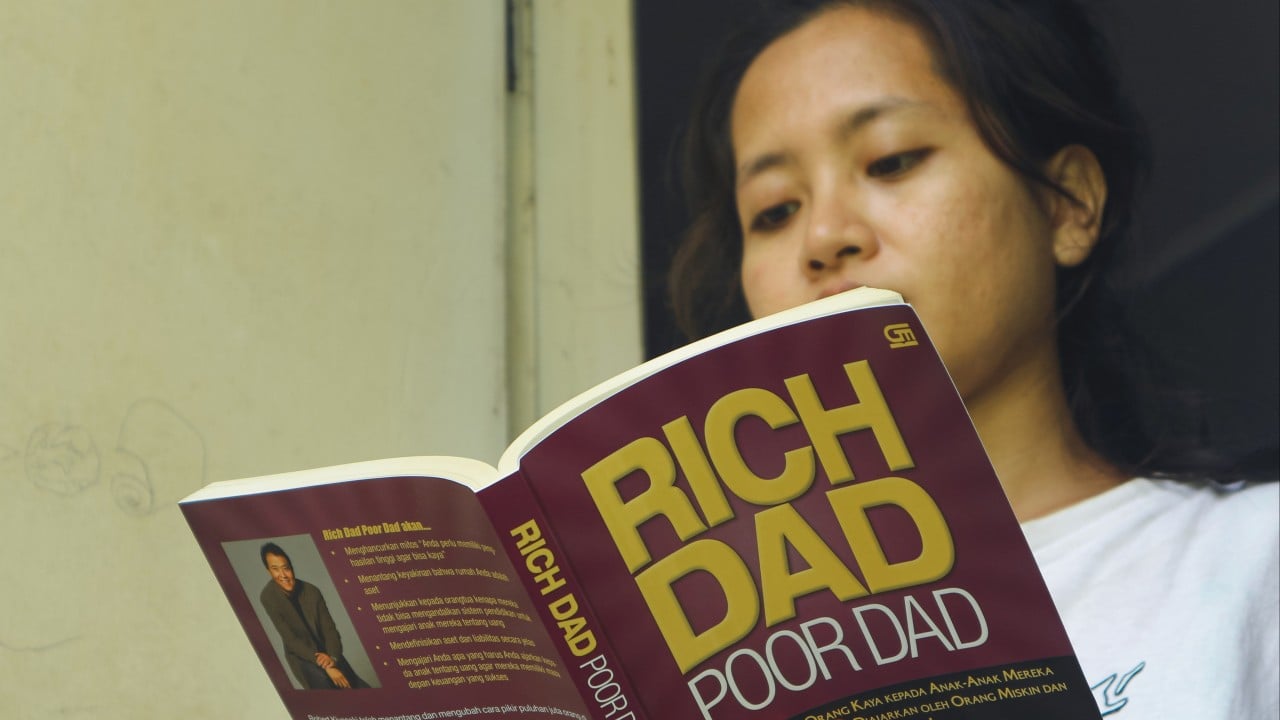
Именно этот принцип был изложен в «Богатом папе, бедном папе», книга находилась в списке бестселлеров New York Times шесть лет после выхода и стала для многих китайских читателей вводным курсом по личным финансам. Книга выстроена вокруг образов двух отцов: «Бедный папа» — биологический отец Кийосаки, образованный педагог с стабильной государственной работой, но испытывающий финансовые трудности; «Богатый папа» — отец детского товарища, менее образованный, но предприимчивый человек, который скопил состояние через инвестиции.
Однако в последние годы спекулятивные вложения в недвижимость стали более рискованными. Рост процентных ставок в США привёл к заметному увеличению стоимости финансирования, в то время как рост арендных ставок замедлился, отметил Ян. Сегмент, в котором работал Кийосаки, сегодня сложнее воспроизвести. По словам Яна, его портфель состоит из объектов, приносящих арендный доход с относительно стабильным денежным потоком; кроме того, он входил в рынок ещё в 1970‑е годы, что обеспечило ему очень низкую себестоимость активов. Риски, связанные с этой задолженностью, зависят от оценок стоимости активов и покрытия денежного потока. Пока не произойдут экстремальные шоки рынка, по словам Яна, модель остаётся жизнеспособной.
Сам Кийосаки признавал, что его операционная модель — высокий леверидж, крупномасштабные и долгосрочные инвестиции — едва ли применима для большинства людей, и неоднократно предостерегал читателей: «Не следуйте моему примеру». «Это пример того, как он довёл собственную инвестиционную философию до крайности. Обычные читатели должны осознавать огромный разрыв между базовыми принципами и реализацией в реальном мире», — подчеркнул Ян.