
Влияние высказываний Кевина Уорша на рынок недвижимости
Высказывания председателя Федеральной резервной системы США Кевина Уорша на ежегодном симпозиуме по экономической политике в Джексон-Хоуле усилили ожидания скорого повышения процентных ставок в крупнейшей экономике мира, что окажет существенное влияние на активы и инвесторов по всему миру. Несмотря на то что ФРС оставила целевой диапазон ставки на уровне от 3,5 до 3,75 процента на своем заседании в июле, заявления Уорша о том, что у регулятора еще есть работа по сдерживанию инфляции, усилили прогнозы ужесточения денежно-кредитной политики.
Вслед за его комментариями аналитики отметили, что несколько рынков недвижимости особенно чувствительны к повышению ставок в США, тогда как некоторые рынки могут извлечь из этого выгоду.
Гонконг
При привязке местной валюты к доллару США в торговой полосе от HK$7,75 до HK$7,85 агенты по недвижимости указывают, что любое движение ФРС будет отражаться в политике Гонконгского валютного управления (HKMA), фактического центрального банка города. Базовая ставка HKMA следует за шагами ФРС, а стоимость заимствований, привязанная к Hibor (гонконгской межбанковской ставке), движется аналогично, пояснила Памела Амблер, руководитель отдела аналитики инвесторов по Азиатско-Тихоокеанскому региону в консалтинговой компании JLL.
Рост издержек по долгам в Гонконге на фоне более низких издержек в материковом Китае делает Гонконг менее привлекательным для капиталов, направляемых с материка на юг. По оценке американского инвестиционного банка JPMorgan Chase, основанной на частоте китайских фамилий в записях о покупках, покупатели с материка в последнее время обеспечивали значительную долю сделок на рынке жилья Гонконга — около трети по объему и более трети по стоимости.
Во втором квартале этого года инвесторы с материка стали вторыми по величине среди нерезидентов по покупкам коммерческой недвижимости в городе: их приобретения составили HK$1,23 миллиарда, уступив по объему только сингапурским инвесторам (HK$3,37 миллиарда), отмечает Colliers.
Кингстон Лай, основатель и генеральный директор базирующейся в Гонконге компании Asia Bankers Club, занимающейся прямыми продажами инвестиций, отметил, что рынки, наиболее зависимые от дешевой долларовой ликвидности, почувствуют ужесточение первым, и Гонконг как раз в этой категории из-за привязки валюты. Любое повышение ставок ФРС практически механически отражается на Hibor, поэтому ипотечные расходы и коэффициенты капитализации в Гонконге движутся в тесной связке с политикой Вашингтона, а не с местными фундаментальными факторами.
Австралия, Канада, Великобритания и Новая Зеландия
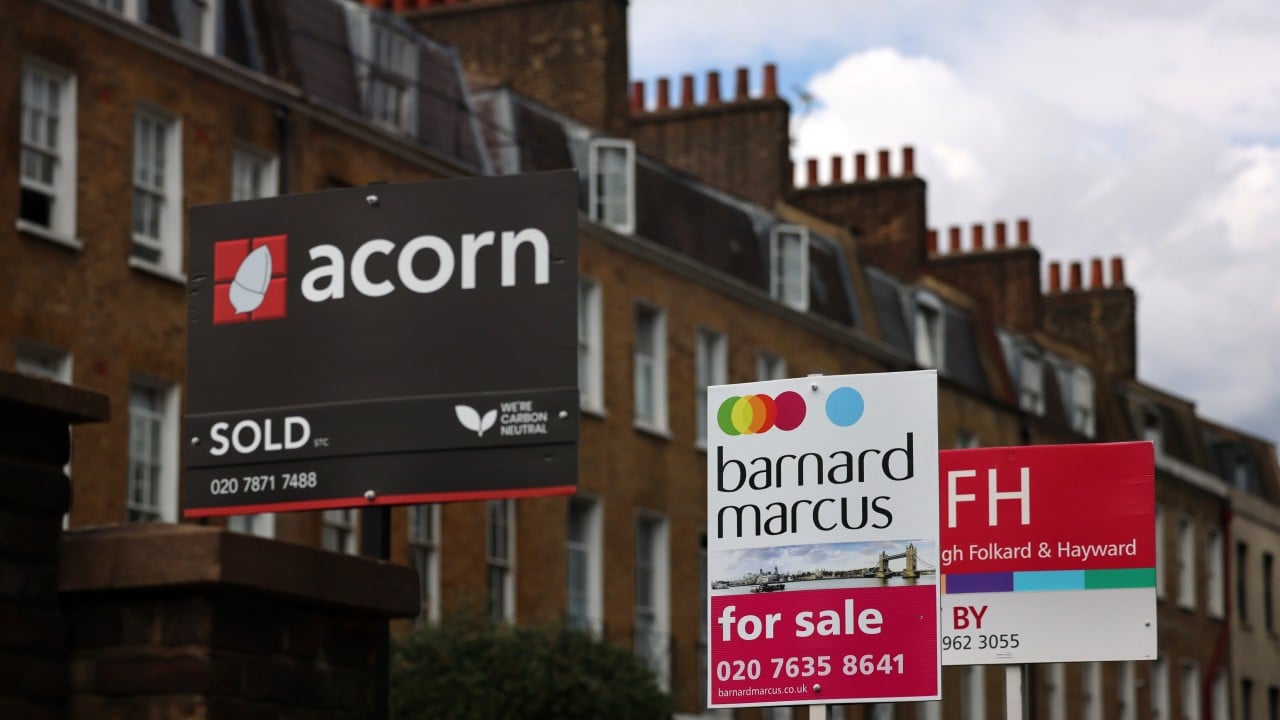
Лай также указал, что в других рынках с высокой долговой нагрузкой на жилищный сектор — таких как Австралия, Канада, Великобритания и Новая Зеландия — где ипотечные кредиты в основном имеют плавающие ставки или часто пересматриваются, движения ФРС быстрее передаются на семейные балансы, чем на рынках с фиксированными ставками, как в США.
Несмотря на существующие барьеры для иностранного инвестирования в жилую недвижимость в Австралии и Канаде, портал Juwai IQI, имеющий семь миллионов объявлений по 111 странам, сообщил, что эти государства вошли в десятку рынков с наибольшим числом запросов от потенциальных покупателей с материкового Китая в первой половине года.
Таиланд, Малайзия и Греция
Для инвесторов, которые по-прежнему заинтересованы в покупке зарубежной недвижимости, аналитики выделяют несколько привлекательных направлений. Juwai IQI отмечает, что международные покупатели, ищущие вторичные дома и объекты для отдыха, ориентируются на Таиланд. Те, кто ищет более доступное среднее образование за границей и путь к хорошему университету, внимательно смотрят на Малайзию. А инвесторы, стремящиеся получить «золотые визы», открывающие путь к долгосрочному проживанию в Европе, фокусируются на Греции.
Сингапур
Альтернатива — Сингапур, особенно сегмент коммерческой недвижимости, добавила Амблер. Стоимость долга в Сингапуре больше зависит от ликвидности на денежном рынке и глобальных условий финансирования, чем от решений центрального банка. Управление денежно-кредитной политикой Сингапура производится посредством управления обменным курсом сингапурского доллара относительно корзины валют с учетом торговых весов. Укрепление сингапурского доллара помогает компенсировать импортируемую инфляцию и снижает необходимость резкого повышения внутренних процентных ставок. По этой причине цикл ставок в Сингапуре может отойти от траектории ФРС.
Япония
Япония также рассматривается как привлекательный вариант: ее процентные ставки остаются одними из самых низких среди развитых рынков. «Фундаментальные показатели Японии по различным секторам остаются сильными, а условия финансирования — сдерживающими», — сказала Амблер. И внутренние, и трансграничные инвесторы рассматривают Японию как относительно надежный рынок доходности. Девальвация иены делает японские активы дешевле в валютном выражении для зарубежных инвесторов. Сильная урбанизационная тенденция сохраняется, что делает Токио одним из самых ликвидных офисных рынков. Лай добавил, что Банк Японии чаще следует собственной траектории, отдельной от ФРС, поэтому финансирование там по-прежнему относительно дешевое, а слабая иена повышает реальную покупательную способность тех инвесторов, которые оперируют долларами или гонконгскими долларами.
США
Несмотря на возможный рост процентных ставок, рынок недвижимости США также может получить приток международных покупателей. По мнению Кашифа Ансари, сооснователя и генерального директора Juwai IQI, ожидаемое снижение цен на жилье в США создаст возможности для покупателей с наличными средствами за границей. Он прогнозирует, что интерес иностранных покупателей к американской недвижимости восстановится и будет постепенно расти в последующие месяцы. Лай согласен, что при повышении ставок инвесторы с наличностью получат хорошие возможности приобрести активы по более низким ценам: повышение ставок удорожает заимствования, сокращает число покупателей, что давит на цены в более чувствительных к ставкам рынках и усиливает переговорные позиции покупателей с наличными, которые не зависят от финансирования.